


Deling af pension ved skilsmisse
I modsætning til andre formuer og ejendele, deles en pensionsopsparing som udgangspunkt ikke ved skilsmisse, medmindre I har oprettet en ægtepagt om pensionsdeling. Det er dog ikke alle typer pensionsordninger, der kan deles i en ægtepagt – vi gennemgår hvilke her. I kan også nemt lave en ægtepagt om deling af pension med Legal Desk.
Kun 899,-
Inkl. moms
Spar kr. 4.000,-
Ift. traditionel advokat
10 - 15 min.
I reelt tidsforbrug
100% tilfredshedsgaranti eller pengene retur
Ægtepagt
Beskytter dig selv og din ægtefælle
Få styr på papirarbejdet på 10 minutter
Nem oprettelse
Underskriv digitalt
Alle dokumenter samlet ét sted
Mere end 300.000 tilfredse kunder
100% tilfredshedsgaranti eller pengene retur*
Legal Desk benyttes af over 300.000 virksomheder, selvstændige, private og samarbejdspartnere!


Kun 899,-
Inkl. moms
Spar kr. 4.000,-
Ift. traditionel advokat
10 - 15 min.
I reelt tidsforbrug
Ægtepagt
Beskytter dig selv og din ægtefælle
Få styr på papirarbejdet på 10 minutter
Nem oprettelse
Underskriv digitalt
Alle dokumenter samlet ét sted
Mere end 300.000 tilfredse kunder
100% tilfredshedsgaranti eller pengene retur*
Hovedregel om deling af pensionsopsparing
Hovedreglen i Danmark er, at en pensionsordning ikke deles i tilfælde af skilsmisse eller separation – også selvom I ikke har lavet en ægtepagt om særeje. Når I går hvert til sit, følger jeres pensionsordninger som udgangspunkt derfor altid med. Sagt med andre ord, så er en pensionsordning altid særeje.
Der findes dog undtagelser til hovedreglen. Der er nemlig tre situationer, hvor en pensionsopsparing enten skal deles med din ægtefælle eller ægtefællen skal kompenseres i tilfælde af en skilsmisse. Disse tre situationer er:
- Hvis I har oprettet en ægtepagt om pensionsdeling
- Hvis en pensionsopsparing ikke anses som værende rimelig
- Hvis din ægtefælle stilles væsentligt dårligere end dig ift. pension efter skilsmissen.
Hvordan det vurderes om en pensionsopsparing er rimelig og en ægtefælle stilles dårligere, gennemgås længere nede i artiklen. Hvis du vil være helt sikker på, at jeres pensionsordninger skal deles, så er det nødvendigt at lave en ægtepagt om pensionsdeling. Som tidligere nævnt er det dog ikke alle pensionsordninger, der kan deles – heller ikke i en ægtepagt.
Hvilke pensionsordninger kan deles med en ægtepagt?
Inden vi giver dig svaret på, hvilke pensionsordninger der kan deles med en ægtepagt, er det nødvendigt at vide, hvilke forskellige typer pensionsordning der findes. Der findes nemlig mere end bare én pensionsordning, og nogle af ordningerne kan gå under flere forskellige navne.
De forskellige typer pensionsordninger
-
Ratepension: Ved denne pensionsordning udbetales pensionen i lige store rater – f.eks. hver måned eller hvert kvartal i en periode på mellem 10 og 30 år. Du kan trække indbetalinger til din ratepension fra i din personlige indkomst. Denne pensionsordning kan gøres til særeje, så den ikke skal deles i tilfælde af skilsmisse.
-
Kapitalpension (erstattet med aldersopsparing): Her bliver pensionen udbetalt én enkelt gang som et engangsbeløb. Bemærk venligst, at kapitalpension ophørte i 2013, hvorfor du ikke kan oprette den længere eller få fradrag for indbetalinger til opsparingen. Denne pensionsordning kan gøres til særeje, så den ikke skal deles i tilfælde af skilsmisse.
-
Aldersopsparing (også kaldet aldersforsikring): Ved denne pensionsordning kan du vælge at få beløbet udbetalt som et engangsbeløb eller delvise udbetalinger. Du har ikke mulighed for at trække indbetalinger fra i skat, men du skal til gengæld heller ikke betale skat af udbetalingerne. Denne pensionsordning kan gøres til særeje, så den ikke skal deles i tilfælde af skilsmisse.
-
Livsvarig/livslang pension (også kaldet livrente eller rentepension): Ved denne pensionsordning udbetales der løbende fra du går på pension og resten af livet. Du kan trække indbetalingerne fra i din personskat, men skal betale almindelig indkomstskat af udbetalinger, dog minus arbejdsmarkedsbidrag. Denne pension kan ikke indgå i en ægtepagt, men man kan i forbindelse med bodeling, ved skilsmisse eller separation aftale deling af pensionen. Dette kræver dog enighed mellem ægtefæller og at forsikringsselskabets regler giver mulighed herfor.
En ratepension, kapitalpension og en alderspension er altså de tre pensionsordninger, der kan gøres til delingsformue i en ægtepagt om pensionsdeling. En livsvarig/livslang pension er omvendt ikke mulig at gøre til delingsformue i en ægtepagt, men man kan i forbindelse med bodelingen ved skilsmisse eller separation aftale deling af pensionen.
Hvordan vurderes det, om en pension er “rimelig”?
Hvis I ikke kan blive enige om, hvorvidt en pensionsordning er rimelig, skal der lægges sag an hos skifteretten. Når skifteretten skal vurdere sagen, lægges der vægt på størrelsen af indbetalingerne til pensionen. Er indbetalingerne væsentligt større end det, der normalt indbetales til arbejdsmarkedspension inden for denne faggruppe, vil pensionen blive vurderet som værende urimelig.
Hvis skifteretten vurderer, at pensionsordningen ikke er rimelig, kan den i særlige tilfælde beslutte, at den “tabende” ægtefælle skal have kompensation, som betales af den anden ægtefælle. En sådan kompensation kan være begrundet af to årsager, henholdsvis fællesskabs- eller rimelighedskompensation.
Fællesskabskompensation
Har du sparet mindre op end det, der normalt svarer til en rimelig pensionsordning, kan skifteretten beslutte, at der skal betales fællesskabskompensation. Her lægges der stor vægt på, om den mindre opsparing skyldes familiemæssige årsager såsom barsel, børnepasning eller lignende, som har medført, at du “kun” har haft et deltidsjob, mens den anden ægtefælle har kunne arbejde fuld tid.
Rimelighedskompensation
Hvis din ægtefælle har en urimeligt større pension end dig, og du ikke nyder noget af denne opsparing, kan skifteretten beslutte, at du skal have rimelighedskompensation fra den anden ægtefælle. Her kigges der på selve størrelsen af jeres respektive pensionsordninger. I vurderingen tages der hensyn til ægteskabets varighed, jeres formueforhold og de omkringliggende omstændigheder.
Du kan læse mere om bidrag ved skilsmisse her.
Opret ægtepagt om pensionsdeling med Legal Desk
Med Legal Desk har du mulighed for at oprette en ægtepagt om pensionsdeling nemt, hurtigt og billigt. Når du laver en ægtepagt om pensionsdeling, sikrer du, at der ikke er nogen af jer, der bliver urimeligt stillet ved skilsmisse, samt at jeres pension bliver behandlet på samme måde, som jeres andre ejendele i ægteskabet.
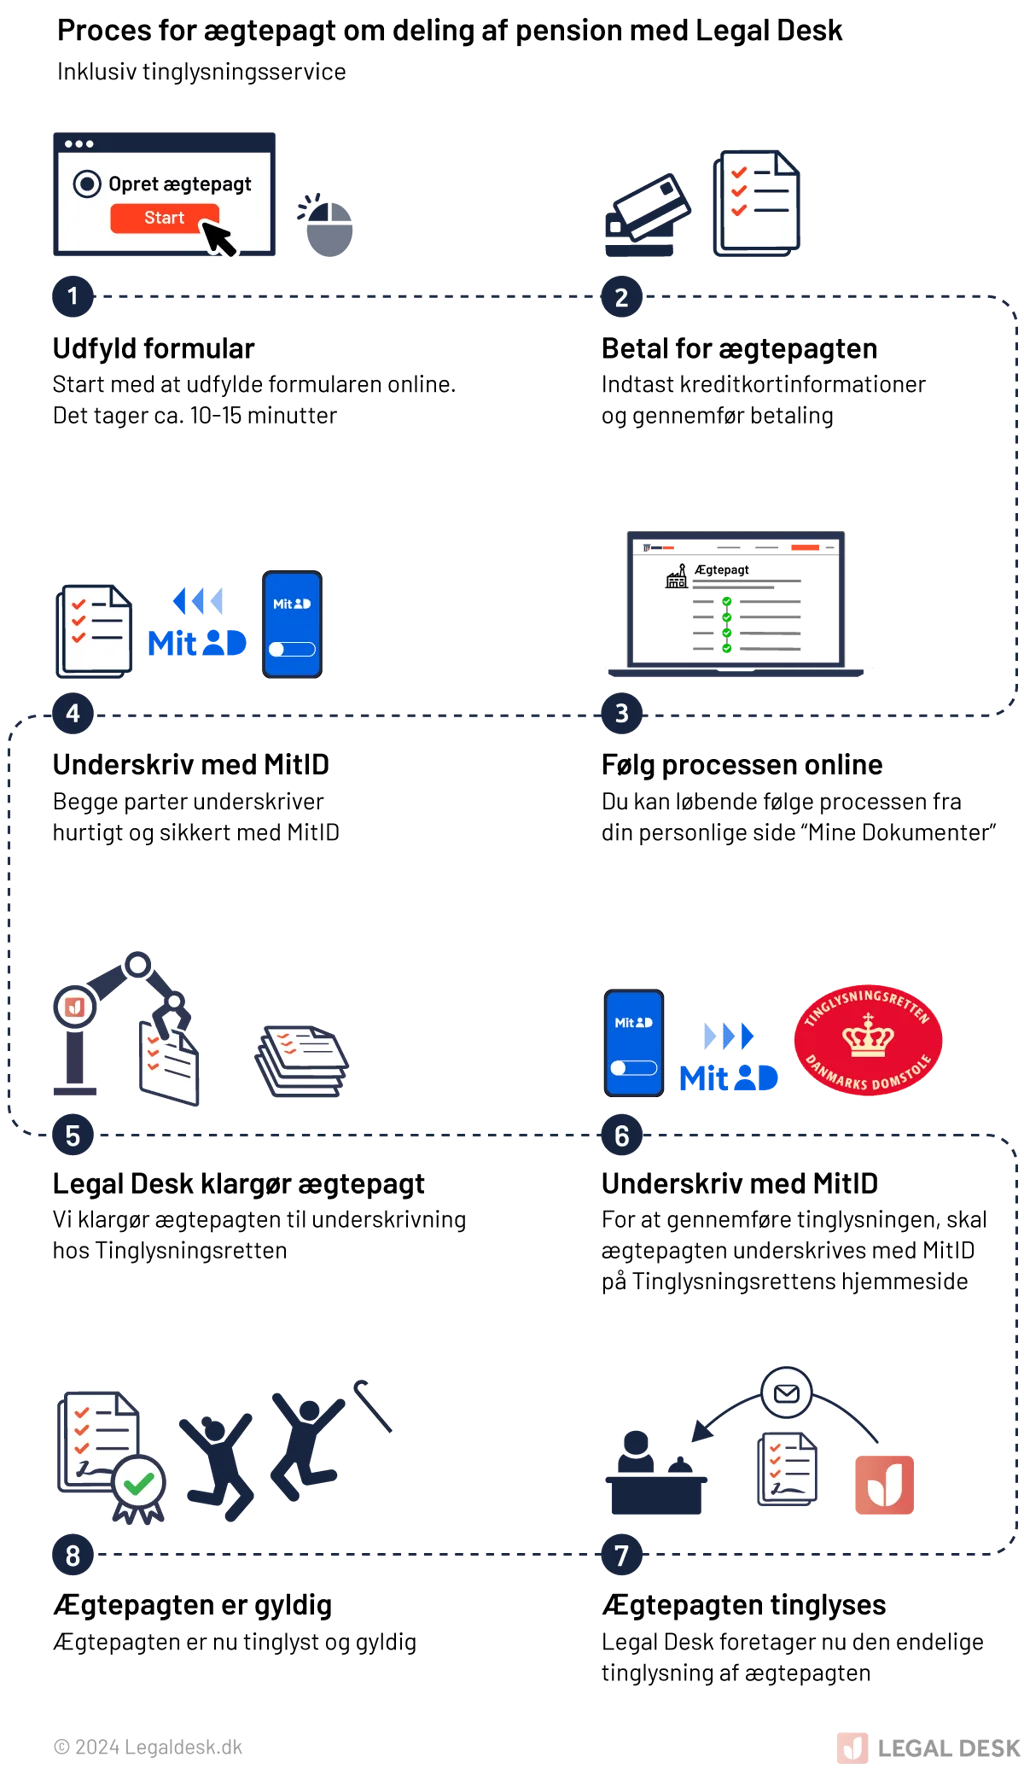
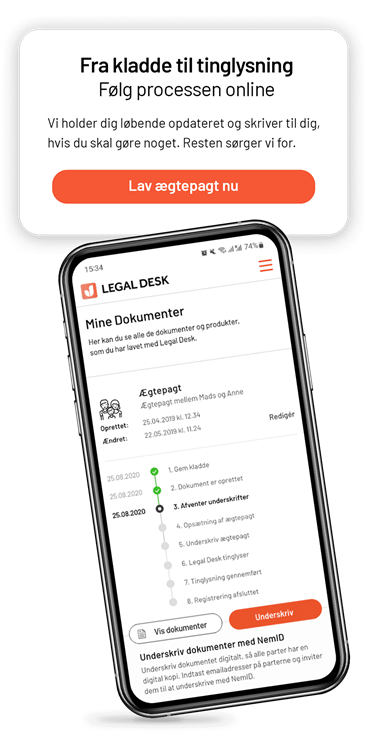
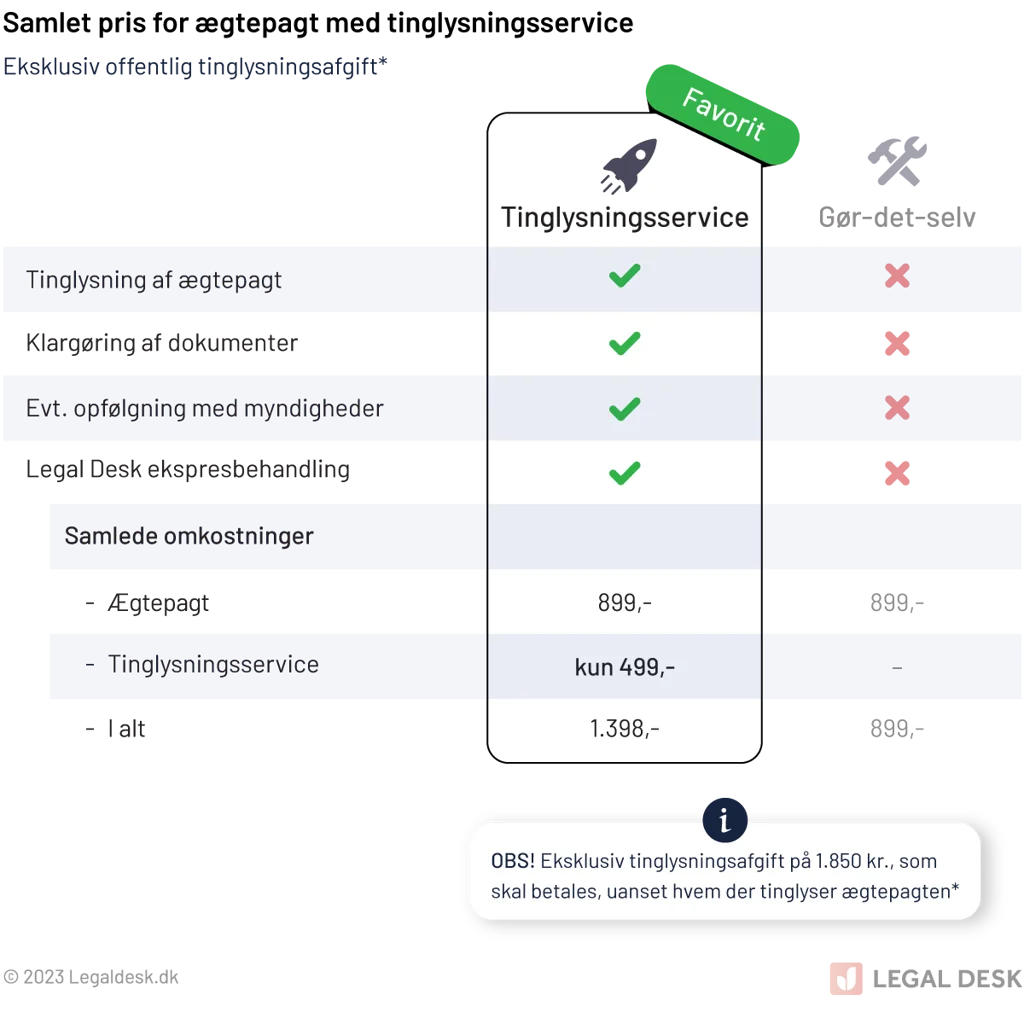
En ægtepagt om pensionsdeling skal tinglyses for at blive gyldig. Dette kan vi hos Legal Desk også ordne for jer, hvilket blot kræver, at I tilvælger tinglysningservice i forbindelse med udfyldelsen af vores formular. Ønsker I selv at tinglyse, kan I gøre dette med hjælp fra vores vejledning til tinglysning.
I kan gå i gang med vores formular allerede i dag ved at trykke ‘Lav ægtepagt om pensionsordning’ nedenfor.
Ofte stillede spørgsmål
.
Deler man automatisk pension ved skilsmisse i Danmark?
Nej. Som udgangspunkt deles pension ikke automatisk ved skilsmisse, medmindre I har oprettet en ægtepagt om pensionsdeling.
Er der undtagelser til reglen om, at pensionen ikke deles?
Ja, der er tre undtagelser:
- Der er oprettet en ægtepagt om pensionsdeling
- En pensionsopsparing vurderes som værende urimelig i forhold til den anden ægtefælles pension
- Den ene ægtefælle stilles væsentligt dårligere efter skilsmissen, og det findes urimeligt
Hvilke typer pensionsordninger kan deles via ægtepagt?
Følgende pensionsordninger kan deles gennem en ægtepagt:
- Ratepension
- Kapitalpension (nu afløst af aldersopsparing)
- Aldersopsparing / aldersforsikring
Kan en livsvarig pension (livsrente) deles via ægtepagt?
Nej. Livsvarige pensioner kan ikke deles via ægtepagt. Deling kan dog aftales i forbindelse med bodeling ved skilsmisse eller separation, hvis:
- Begge ægtefæller er enige
- Forsikringsselskabets regler tillader det
Hvordan vurderes det, om en pensionsordning er “rimelig”?
Hvis I ikke selv kan blive enige, vurderer skifteretten sagen. Der lægges blandt andet vægt på, om indbetalingerne til pensionen væsentligt overstiger det, der normalt indbetales inden for fagområdet. Hvis der er tilfældet, kan pensionen vurderes som urimelig.
Hvad er fællesskabskompensation?
Fællesskabskompensation gives, hvis den ene ægtefælle har sparet mindre op i pension på grund af familiemæssige årsager - fx barsel eller børnepasning. Skifteretten kan i så fald beslutte, at vedkommende skal have kompensation.
Hvad er rimelighedskompensation?
Rimelighedskompensation gives, hvis den ene ægtefælle har en urimeligt større pensionsopsparing end den anden, og den ikke får gavn af denne. Skifteretten kan i dette tilfælde tilkende kompensation til den ægtefælle, der er økonomisk dårligere stillet.
Skal en ægtepagt om pensionsdeling tinglyses?
Ja. For at være gyldig skal en ægtepagt om pensionsdeling tinglyses digitalt via Tinglysningsretten.
Hvad sker der, hvis vi ikke har en ægtepagt?
Uden en ægtepagt følger pensionsordningerne som udgangspunkt hver ægtefælle, og indgår altså ikke i delingen ved skilsmisse.
Kan vi selv oprette en ægtepagt om pensionsdeling?
Ja, med Legal Desk kan I nemt oprette en ægtepagt online.
- I udfylder en formular med spørgsmål svarende til dem, en traditionel advokat ville stille
- På baggrund af jeres svar bliver dokumentet automatisk genereret
- Når I har betalt, fremsendes ægtepagten med det samme - klar til underskrift med MitID
I kan vælge selv at tinglyse ægtepagten med vores vejledning - eller lade Legal Desk klare tinglysningen for jer ved at tilvælge tinglysningsservice i formularen.
Gå i gang med at oprette jeres ægtepagt her.